混动踏板摩托车热潮:不是过渡带,而是品类"自救"
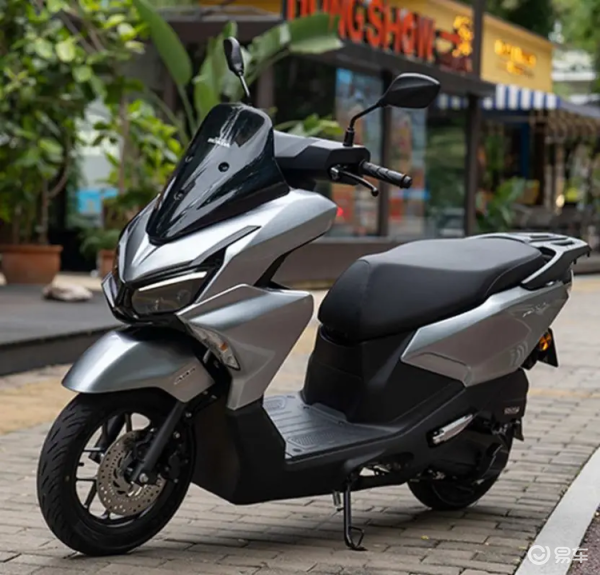
2026 年 9 月 21 日的重庆摩博会上,五羊本田发布了 150 级别旗舰踏板 NWZ150,燃油版 17580 元、轻混版(WHEV)19990 元。真正值得记录的不是这台车长得像"小佛沙",而是它把本田的 48V 并联轻混系统,第一次下放到了一台自主合资体系的 150 通勤踏板上——而且整车出厂就配齐双通道 ABS、后 TCS、前后 1080P 行车记录仪、后毫米波雷达和加热手把,几乎没有给车主留"后期加装"的空间。
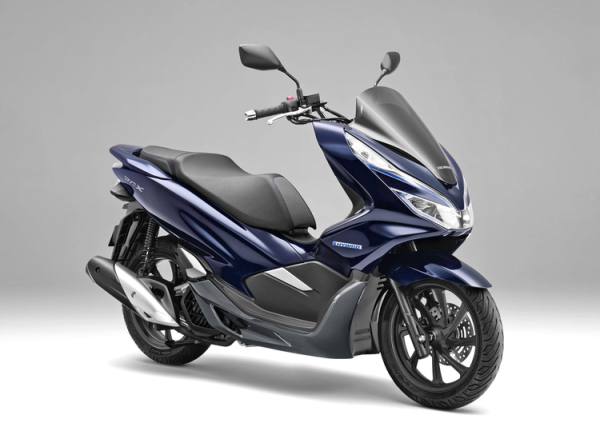
如果把时间轴往前拨六年,混动踏板在中国市场几乎只有一个名字:本田 PCX e:HEV。2020 年底它作为"全球首款同级混动踏板"在日本以约 44.88 万日元(当时约合人民币 2.1 万)开售,靠一台 ACG 启动电机在起步头几秒补一把扭矩,被车迷当作"技术图腾"而非"走量货"。彼时没有人会想到,到了 2025—2026 年,从大阳、钱江、春风、无极,到猎变、三阳、光阳,几乎所有主流踏板品牌都在同一张牌桌上亮出自己的混动方案。
混合动力踏板车型在过去一年里由"孤例"变为"大队",这并非个别品牌的噱头式堆料,也不该被解读成"摩托车正在从燃油过渡到电动"的中间站。恰恰相反——它的出现,是燃油踏板在电动化内需端受阻、低端电轻摩向下挤压的双重夹击下,对自身品类的一次电气化升级。
这里要先澄清一个容易套用的误判:在电动汽车品类,"混动是燃油到纯电的过渡"的观点大致成立,因为政策与基建在强力推着向纯电技术路径走。但换到摩托车这一品类上,这一观点并不成立。电动两轮的技术和产品定义早已成熟,很多电轻摩的动力水平已等同 125cc 以上踏板、魔改的甚至超越 150cc——性能从来不是电动的短板。真正卡住"150—250cc 燃油级踏板"的,是需求端被三道结构性门槛压住(法规红利只存在于被性能封顶的最低档、一二线补能环境恶化、电池能量密度带来的续驶与高速体验天花板)。
混动踏板要做的,是把燃油踏板本就有的补能便捷、续驶里程长、中高车速动力强三张牌原样保留,用电机补齐燃油机最弱的起步低速扭矩、把油耗下压——帮品类守住基本盘。代价是系统复杂度、电池后期成本与购车溢价,但这是燃油车永久背在身上的,而非通往电动的过渡成本。它既不是噱头,也不是一座桥。
回顾:从一台"图腾"到一整片"森林"混动踏板的时间线,清晰得有些戏剧性。
- 开创期(2020—2022):本田的单人舞台。 本田 PCX e:HEV 用 125cc 发动机 + ACG 电机,把低速扭矩提升了约 33%,WLTC 油耗压到约 1.95L/100km,证明"踏板也能混动"这件事在技术上成立。但彼时它是进口+高端定位,国内未正式引进,更多承担"秀肌肉"的功能。
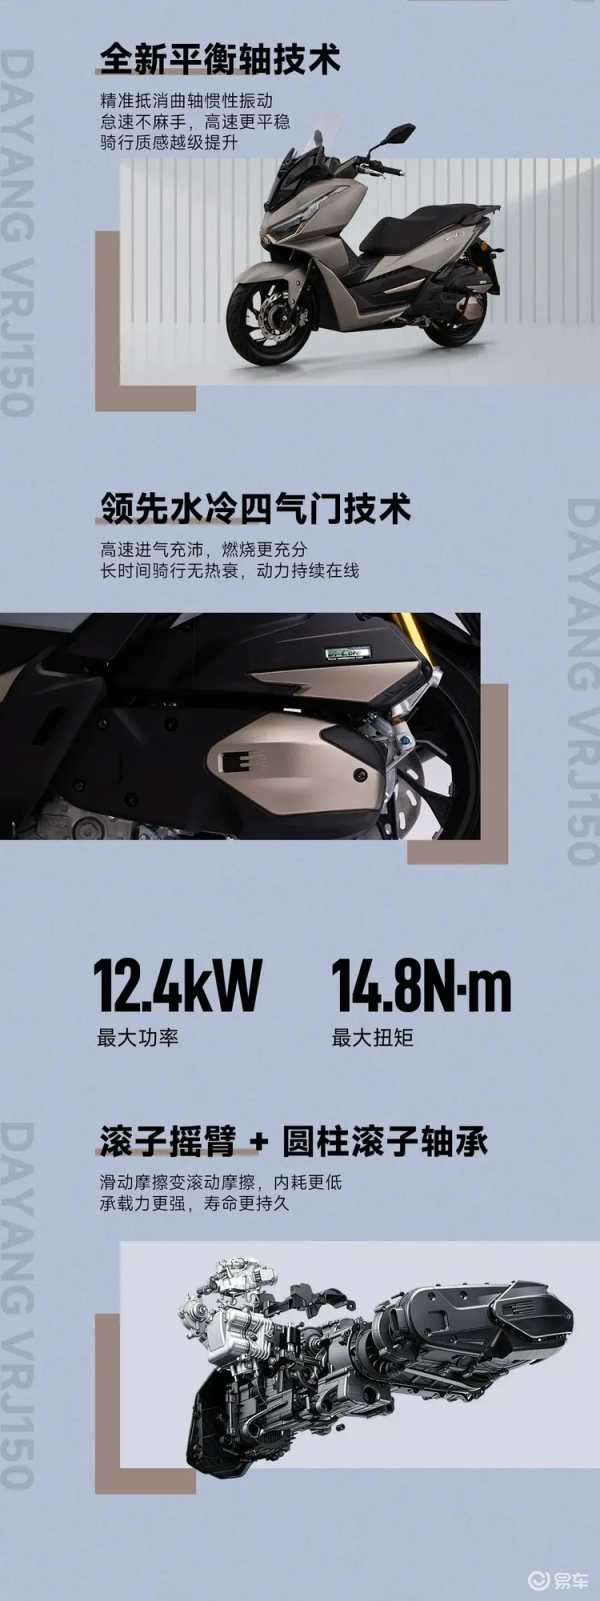
- 萌芽期(2023—2024):大阳把门槛拉进万元区间。 大阳凭借 Vi-Core 混动平台,成为国内最早量产 150cc 油电混动踏板的厂商。VRS125 把混动价格打到 9999 元,V 锐 150T 芯动版 13690 元,ADV150 青春版 10980 元——它第一次让普通通勤用户用买燃油车的钱,触碰到混动用车体验。
- 爆发期(2025—2026):集体下场。 钱江以 Power Zero 混动系统覆盖鸿 150(12999—13999 元)与鸿 250(15999—18999 元);猎变把 Vi-Core 迭代到第五代 48V,机甲蜂 150 混动版 15970 元;春风联手株洲雅马哈,125AURA 混动以 9680 元的起售价把"合资混动"压进万元;三阳则在 DRG BT 电推版(ZRSG3.0,16980 元)和 MMBCU 电驱版上做轻电辅,又用 PE3 增程版(发动机仅发电、电机提供驱动力)试探串联路线;光阳在 EICMA 2025 首发 People R Hybrid 125(Tri-Power 三向动力),2026 夏登陆欧洲;无极 SR150GT H 以 48V 轻混入场(13980 元)。
半年之内,12 款以上混动/电辅踏板集中亮相或上市,覆盖 125cc、150cc、250cc 三个主力排量级,以及串联增程这一特殊路线。这种密度,已经不能用"某家试水"来解释——但解释它的,不是"大家都在为电动化铺路",而是燃油踏板阵营在同一道约束前,不约而同地选择了同一条升级路径。
为什么说燃油踏板是在"自救"?两道约束把电动挡在了门外要理解混动踏板为什么出现、又为什么偏偏是现在,得先看清楚燃油踏板面对的两道约束——以及电动方案为什么没能替它"解围"。
约束一:电动化在需求端被结构性压住。 先说法规:真正免驾照、按非机动车管理的只有"新国标"电动自行车(≤25km/h、≤400W),但它恰恰被性能封死;一旦要做到 150—250cc 燃油踏板的动力水平,电动两轮就得爬升到电轻摩(即轻便摩托车,需 F 证)乃至电摩(需 E/D 证),重新进入机动车管理范畴——牌照、驾照、保险、交规、限行一样不落,与燃油踏板站在同一条线上。电动化在"能威胁燃油踏板"的那个性能档位上,没有任何法规优势;而低门槛车型,又被新国标死死锁在 25km/h限速范围内。
再说补能:电自、电轻摩、电摩受电池所限,日常需频繁充电;而在一二线城市,充电环境恰恰堪忧——车多桩少,更致命的是"禁上楼":电动自行车频繁起火事故,促使大量小区与城市禁止把电池拎上楼充电,家用充电被堵死,公共桩又不够抢,中高功率电摩直接陷入"有车无桩"的尴尬境地。技术成熟归成熟,用户体验却被续航焦虑与充电困境卡在低位。
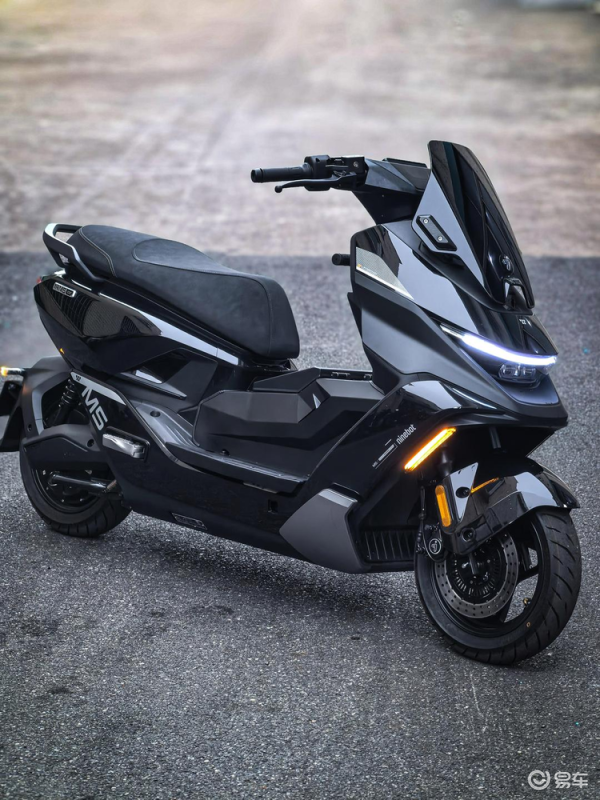
约束二:低端电轻摩从下方挤压。 电轻摩(轻便摩托车)价格更低、使用更省(无油费),却也受续航与充电掣肘,且作为轻便摩托车法定限速 50km/h,速度与体验天花板明显,它和燃油踏板一样属于机动车、同样要驾照与限行。燃油踏板要想不被"下面更便宜的电轻摩"和"上面受限的电摩"两头夹掉,就得把自身的比较优势讲清楚:一箱油 200km 以上续航、不用在小区里"抢桩"、骑行速度更高、安全性和驾驶体验更好。
一个有意思的用户画像可以作为注脚:市场上一类典型的用户声音来自已经取得 D/E 驾驶证、本可以合法骑电摩、却仍选择燃油踏板代步的人。他们不是"没资格骑电动",而是主动权衡后留在了燃油阵营——要的就是长续航、不抢桩、更快更安全更好骑。这批人恰恰是燃油踏板的基本盘,也是混动踏板真正的目标用户。
那么,为什么"自救"的具体形态是混动,而不是别的? 两点推力把它推到了这个位置。一是市场内卷:150cc 水冷踏板在 2025—2026 已被卷到"万元即配水冷四气门 + 双通道 ABS + TCS + 全液晶仪表",硬件趋同后价格战无以为继,车企急需新故事。二是 48V ISG 供应链成熟且可下放:混动踏板的方案高度同质——集成启动发电机(ISG)+ 48V 锂电池 + 能量管理,电机不参与长距离驱动,只在起步/急加速补扭矩、滑行/制动回收能量;已在汽车领域验证过的 48V 轻混技术被直接"下放"到两轮,单车电机功率多在 1.4—1.8kW,供应链相对成熟,边际成本可控,于是它能从"贵两万"走到"只贵两三千"。燃油踏板要升级,混动恰好是成本与体感都划算的那一刀——而且它在法规上仍是燃油摩托车,不享受任何新能源优待,这本身就意味着它没打算"过渡"去哪里。
路线仍在分化,但方向是"把燃油踏板体验做透",不是"演练电动"值得警惕的是,当下主流混动踏板远未达到"技术定型"。它们清一色是并联轻混(Power Assist):电机只辅助、不独立驱动,没有长距离纯电续航。差异主要体现在电机功率、助力时长和能量管理策略上——本田 WHEV 约 8 秒助力、城市动能回收占比超 75%;大阳 Vi-Core 早期电机助力约 10 秒;钱江 Power Zero 强调 0—60km/h 推背感。
分化已经出现。一端,大阳在 VRS125 纪念版上尝试串并联 DHT,可在纯电、油驱、混动间切换;另一端,三阳 PE3 走串联增程(EREV)路线——115cc 发动机只发电,驱动全交给 3.5kW 电机,配 1.5kWh 电池,纯电 58km、综合续航 325km、极速 75km/h,开起来"像电车一样平顺"却无里程焦虑。
但需注意的是,即便是采用增程路线,三阳 PE3 的落脚点仍是"无里程焦虑的城市代步车",它解决的是燃油踏板不平顺、不安静、不够省油的痛点,而非把用户引向"必须充电的纯电"。这些路线分化,本质上是在"不离开燃油品类"的前提下,把体验感一层层做厚——和汽车"轻混→插混→增程→纯电"那种明确的进阶序列,还有很大的差异。
它会不会只是"贵一点的燃油车"?质疑一直存在,而且并非全无道理。最常被拎出来的三点:其一,溢价明显——同款车混动版比燃油版贵 2000元甚至8000 元;其二,没有真实纯电续航,本质上还是烧油,就像插混或者増程车一样被调侃为"背着大电池的燃油车";其三,维修与电池衰减风险,多一套电机和电池系统,长期可靠性有待验证。
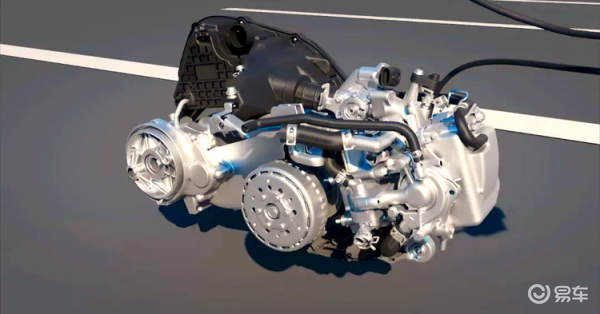
这些担心都成立。但把账算细致,会发现混动恰恰是为"燃油基本盘用户"量身定做:它不依赖充电桩、不改用户习惯,完美适配一二线"无家充、难抢桩"的环境;在城市通勤里带来的节油(约 15%—30%)与平顺体感是真实收益,按每年骑行一万公里粗略估算,溢价通常两三年即可摊薄;48V 小电池循环压力远低于汽车动力电池,且多数系统随用随补、不靠外部充电,衰减焦虑被天然弱化。换句话说,混动踏板的性价比,成立的前提是"城市高频通勤 + 中长骑行里程 + 不想被充电和限行束缚"——而这,正是那个"已持证却选燃油"的人群画像。在这个人群里,它非但不是噱头,反而是燃油踏板能拿出的、最体面的一次自我升级。
展望:混动踏板会作为一个稳定品类长期存在,而非被电动"接替"往前看,有三件事大概率会在近几年发生:
短期(1—2 年):价格继续下探、品牌继续扩容。 混动踏板之所以能在近一两年规模进场,一个重要背景是国内供应链体系的成熟——而这并非凭空而来,是近十年新能源汽车(插混、增程)市场积累的结果:ISG 启动电机、48V 锂电池、逆变器与 BMS 等核心三电部件,早已在四轮 NEV 的量产中验证并被大幅摊薄成本,如今以"技术下放"的方式直接移植到两轮市场,单车边际成本可控,混动版与燃油版的差价因此有望压缩到 2000 元以内,"混动"将从高端标签变成 150cc 通勤踏板的"标配选项"之一。
反观纯电动两轮,供应链已沉淀二十余年,技术、供应链和市场面都足够成熟,短期内又难有固态电池这类颠覆性突破,它并不缺造得出来的能力——卡住它的不是供应链,而是前面所说的充电环境与法规那两道结构性约束。无极、光阳(国内)等尚未大规模投放混动的品牌大概率会快速跟进。只要一二线充电环境与禁上楼约束不松动,这个趋势就有坚实的基本盘支撑。
中期(2—3 年):技术路线分化加剧,但都围绕"燃油体验升级"。 串联增程(如三阳 PE3)若能解决极速与电池成本,可能在"城市代步"细分里走通;串并联 DHT 若成本可控,会把混动从"辅助"升级为"可纯电通勤几公里"。届时"混动踏板"内部会出现类似汽车市场的轻混 / 插混 / 增程同步发展的格局。但驱动这一切的,仍是对燃油踏板用户的留存,而不是对电动的替代。
长期:它是被约束"焊"在燃油品类上的稳定品类,不是过渡站。 摩托车(尤其 150—250cc 燃油级踏板)的电动化,受续航、充电、禁上楼、机动车限行四重约束,节奏明显慢于四轮;而电动两轮的需求天花板,更多落在电动自行车/电轻摩(低速、通勤、可家充或无牌)这一层,难以向上吞掉"长续航、高速度、好体验"的燃油踏板档位。只要这道结构性约束在,混动踏板就不会是"过渡一下就消失"的临时品类,而会作为燃油踏板的"满血形态"长期存在——它讨好的是"想要电动化的动力性、平顺性与经济性,又离不开长续航"的那批人。
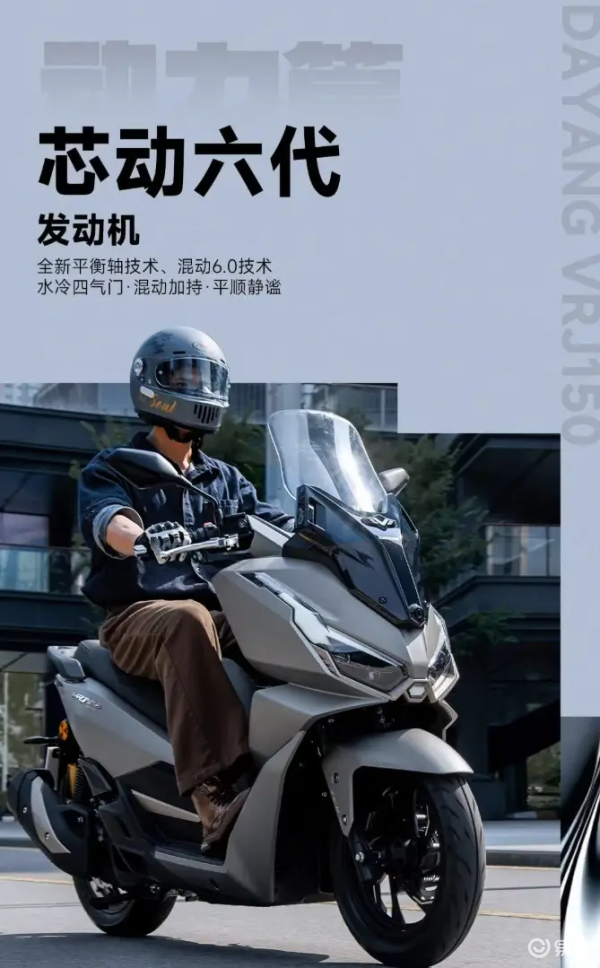
六年前的 PCX e:HEV,是一棵孤零零的"图腾树";今天的混动踏板,已经成片成林。但它成林的逻辑,不是"摩托车正在开向电动",而是"燃油踏板在被电动化与低端电轻摩两面夹击时,用电气化的手段给自己续了命、也升了级"。当一台合资 150 踏板的混动版只比燃油版贵两千出头、且出厂即满配时,混动就不再是噱头,而是一种燃油阵营的"默认加强项"。下一个问题或许该是:当混动成为燃油踏板的满血形态,纯电两轮真正要啃下的,恐怕不是踏板摩托的用户,而是"充电与限行"这两道横在它面前的、比技术更难撼动的墙。